Faux conseiller bancaire : la banque doit-elle rembourser ?
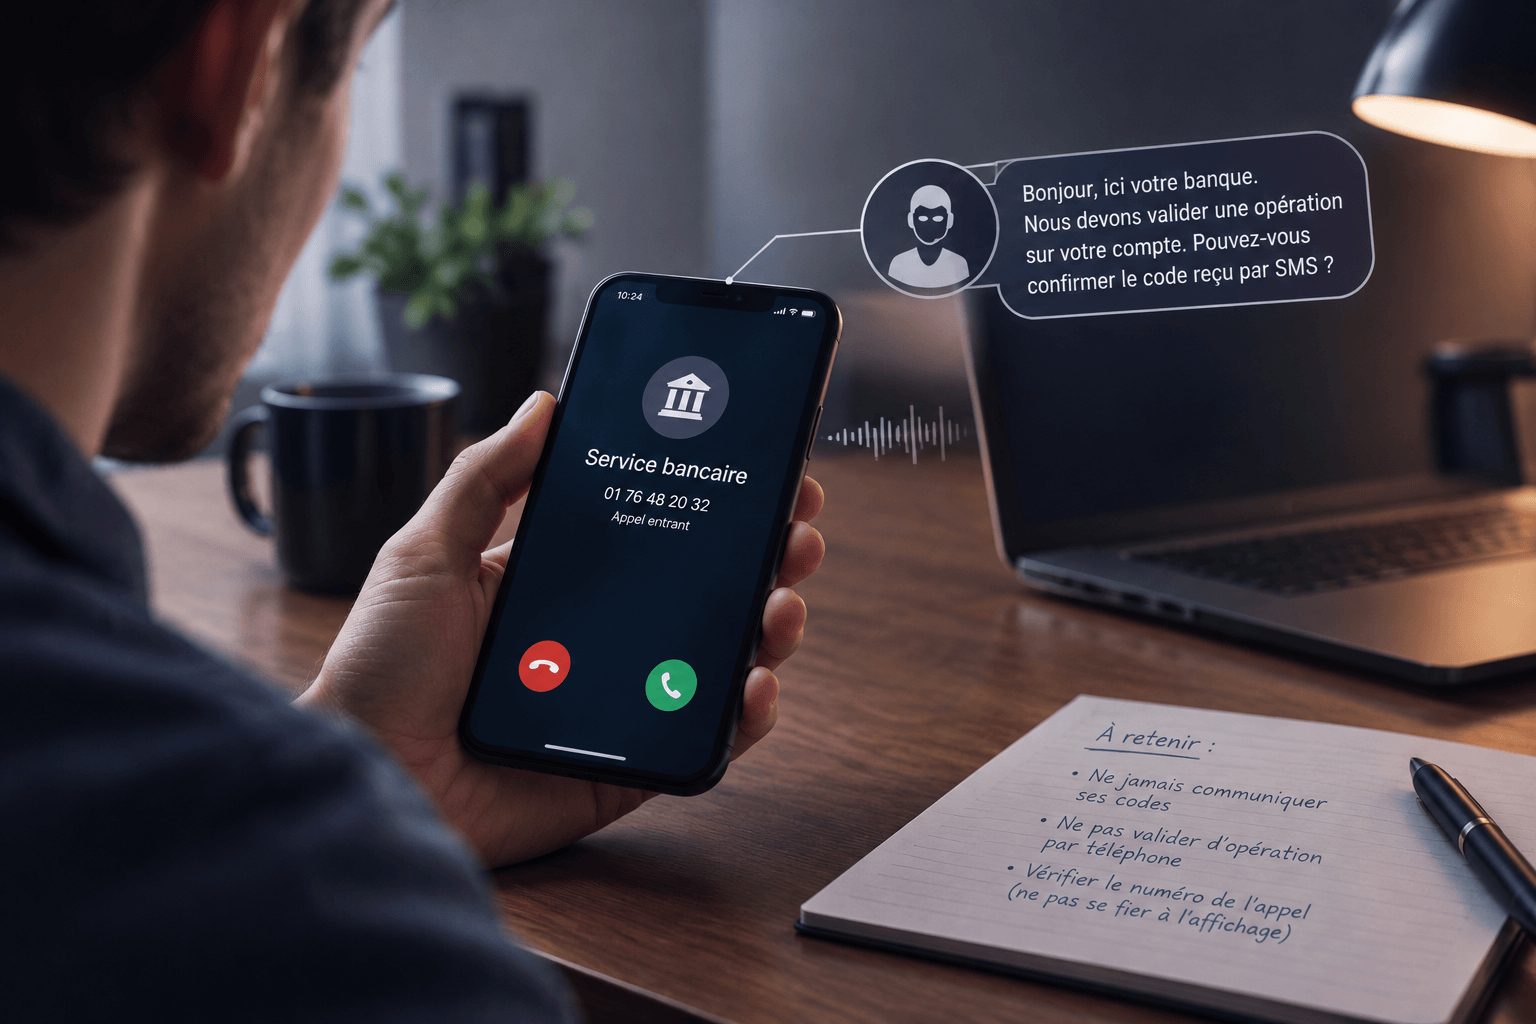
Après une fraude au faux conseiller bancaire, le remboursement dépend notamment de la qualification des opérations et des preuves réunies. La banque doit établir l’authentification et l’absence de défaillance technique ; la seule utilisation des codes ou de l’application ne suffit pas à démontrer une négligence grave. Conservez immédiatement les appels, messages, notifications et échanges avec le fraudeur, puis avec la banque.
Faux conseiller bancaire : comment se déroule l’arnaque ?
Un faux conseiller vous appelle, parfois avec le numéro de votre agence affiché à l’écran. Il prétend détecter des paiements suspects et vous demande de valider des opérations, ou de communiquer des informations pour les « annuler ». En réalité, ces validations peuvent permettre des paiements ou virements au profit du fraudeur.

La question juridique est de savoir si vous avez consenti au paiement, et pas seulement si une validation technique a eu lieu. Une opération est autorisée si le payeur y a consenti, dans son principe et son montant, selon la forme convenue avec sa banque ; l’utilisation d’un code ne règle donc pas, à elle seule, la question du consentement (C. mon. fin., art. L. 133-6 et L. 133-7) . La qualification dépendra des circonstances et du déroulement précis de l’opération.
Le principe : rembourser une opération non autorisée
Si vous contestez une opération qualifiée de non autorisée et la signalez à la banque dans les délais, celle-ci doit en principe vous rembourser immédiatement, au plus tard à la fin du premier jour ouvrable suivant, et rétablir le compte comme si l’opération n’avait pas eu lieu. Le signalement doit être effectué sans tarder et, au plus tard, dans les treize mois du débit. (C. mon. fin., art. L. 133-18 et L. 133-24)
Le remboursement immédiat peut être différé si la banque a de bonnes raisons de soupçonner une fraude de votre part ; elle doit alors vous faire connaitre les raisons du refus. En pratique, contestez rapidement les opérations par un moyen qui laisse une trace écrite et horodatée.
Opération non autorisée : Ce que la banque doit prouver, et ce qui ne suffit pas
La banque doit prouver que l’opération a été authentifiée, dûment enregistrée et comptabilisée, et qu’elle n’a pas été affectée par une déficience technique. L’utilisation enregistrée de l’instrument ou des données de sécurité ne suffit pas, à elle seule, à établir que vous avez autorisé le paiement ou commis une négligence grave.
La banque qui invoque une négligence grave du titulaire du compte doit donc étayer sa position par des éléments propres aux circonstances de l’affaire.
L’examen peut porter, par exemple, sur le contenu exact du SMS ou de la notification, les opérations que vous pensiez valider et les indications affichées au moment de la validation. Si vous avez cru annuler un paiement alors que le message annonçait clairement un « paiement » ou « virement », cette différence peut compter dans l’appréciation de votre comportement. La Cour de cassation a précisément demandé que cet élément soit recherché dans une affaire de faux conseiller (Cass. com., 4 mars 2026, n° 24-19.588).
Un petit état des lieux de la jurisprudence en matière de fraude bancaire
Le 23 octobre 2024, la Cour de cassation a validé l’appréciation des juges d’appel qui avaient écarté la négligence grave dans un dossier marqué notamment par l’usurpation du numéro de la conseillère bancaire, appelé « spoofing ». (Cass. com., 23 oct. 2024, n° 23-16.267)
La Cour de cassation n’a pas posé pour autant une règle selon laquelle le spoofing dispenserait automatiquement d’examiner l’a conduite l’attitude du client, et le contexte de la fraude.
C’est ce qui a été rappelé par la Cour de cassation dans un arrêt récent : l’usurpation du numéro ne suffit pas, à elle seule, à écarter toute négligence grave : les faits doivent être appréciés concrètement (Cass. com., 9 sept. 2026, n° 25-15.038) . Les messages reçus, le scénario de l’appel et les validations effectuées forment donc un ensemble d’éléments à analyser.
Quelles preuves conserver ?
Avant que les messages ou l’historique d’appel ne disparaissent, conservez :
- une capture de l’historique d’appels, avec le numéro affiché, la date et l’heure ;
- les SMS et notifications complets, sans les recadrer, ainsi que les captures des écrans de validation ;
- les courriels, messages vocaux et échanges avec la banque ;
- le relevé faisant apparaître les opérations contestées et la preuve de votre signalement à la banque.
Notez aussi, tant que vos souvenirs sont précis, le déroulement de l’appel : ce que l’interlocuteur disait, ce qu’il vous demandait et ce que vous pensiez valider. Faites opposition ou sécurisez l’accès à vos comptes sans attendre et adressez à la banque une contestation écrite.

Une offre de remboursement partiel : prenez le temps de vérifier
Une offre partielle peut être présentée en échange d’une reconnaissance de négligence ou d’une renonciation à poursuivre la banque. Selon son contenu, le document peut constituer une transaction et faire obstacle à une action en justice portant sur le même objet. Ne le signez pas dans la précipitation : faites vérifier sa portée, les recours auxquels vous renonceriez et les preuves de la banque.
Réclamation, médiateur et tribunal
Si la banque refuse le remboursement ou ne répond pas favorablement, adressez une réclamation écrite à son service compétent et conservez-en la preuve. Vous pouvez ensuite saisir le médiateur bancaire dans les conditions applicables ; cette démarche est souvent imposée par votre banque, et suppose une réclamation écrite préalable.
Si le différend persiste, une tentative de règlement amiable menée par un avocat, et/ou un recours judiciaire peuvent être envisagés au vu du dossier et des réponses de la banque.
Pour être accompagné dans un litige bancaire, n’hésitez pas à contacter mon Cabinet.

Maître Margot Marin
Avocate au Barreau de Bordeaux depuis décembre 2021
J'exerce à titre individuel en préjudice corporel, droit bancaire, droit des assurances et droit de la construction. J'interviens au moment procédural qui décide du montant : l'expertise contradictoire.
En savoir plus sur mon parcoursPour aller plus loin
Besoin d’un conseil juridique ?
Contactez-moi pour discuter de votre situation et de la meilleure stratégie juridique.
Cabinet : 103 ter Rue Belleville, 33000 Bordeaux